

El control preventivo en tarjetas corporativas cambia el momento en que la empresa interviene sobre el gasto. En lugar de revisar qué pasó cuando llega la rendición, define de antemano qué se puede comprar, cuánto, dónde y cuándo. Lo que queda fuera de esa política no se aprueba.
Hoy la pregunta es más urgente que hace unos años. Cada vez más empresas argentinas reparten tarjetas a vendedores, choferes, equipos de campo o recién ingresados, para dejar de manejar efectivo o de pedir que el empleado adelante plata de su bolsillo. Es una buena decisión operativa. Pero más tarjetas en más manos también significan más oportunidades de gasto fuera de lugar, sea por error, por desconocimiento de la política o, en algunos casos, por mala fe.
El esquema tradicional funciona así: el colaborador gasta, junta tickets, completa una planilla y la entrega a fin de mes. Administración revisa, pregunta, corrige y recién ahí detecta que hubo una compra que no correspondía.
Para ese momento ya no hay nada que frenar. Solo queda reclamar, descontar o dejar pasar el gasto para no generar un conflicto. Además, el equipo de Finanzas dedica horas a reconstruir lo que pasó en lugar de analizar lo que viene.
Este modelo tiene tres debilidades:
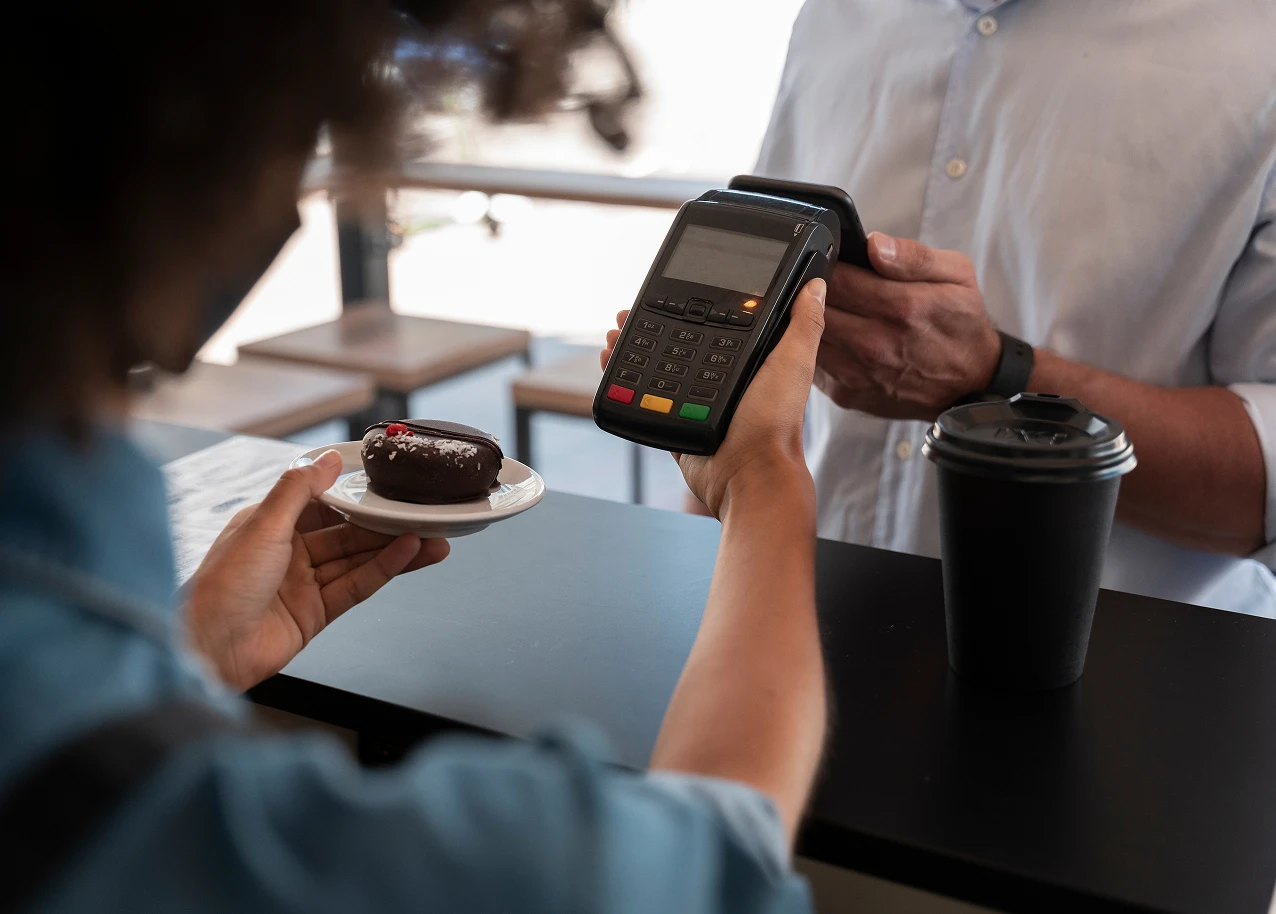
La política de gastos deja de ser un documento que se firma al ingresar y pasa a ser parte de la transacción. Cuando el colaborador intenta pagar, el sistema evalúa las reglas en ese instante. Si la compra cumple, se autoriza. Si no, se rechaza en el momento.
Un ejemplo simple: un vendedor que viaja a Córdoba tiene una tarjeta habilitada para combustible, peajes y comidas, con un tope diario. Si intenta pagar en una tienda de electrónica o fuera del período del viaje, la operación no pasa. No hace falta que nadie lo descubra un mes después.
Esto no implica desconfiar de los equipos. Al contrario: las reglas claras le ahorran al empleado la duda de "¿esto me lo van a aceptar?" y evitan conversaciones incómodas al final del mes.
No hace falta armar una política perfecta para empezar. Alcanza con cubrir las variables que más pesan en el gasto real de tu empresa:
Con la inflación, los topes se desactualizan rápido. Por eso conviene revisarlos de forma periódica y ajustarlos por rol, sin esperar a que el límite le quede chico a quien trabaja en la calle.
Un ejemplo hipotético: una distribuidora de bebidas de Rosario con 15 choferes y 6 vendedores. Hoy les da efectivo para combustible y peajes, y cada mes recibe planillas con tickets arrugados. Para pasar a un esquema preventivo, puede seguir este orden:
KURU ofrece una tarjeta prepaga Mastercard pensada para gastos corporativos. La empresa carga fondos, entrega la tarjeta y define las reglas de uso. Cada compra se evalúa contra esas reglas en el momento del pago.
En la práctica, Finanzas puede:
Como el control pasa antes del pago, la revisión posterior se reduce. El equipo ya no persigue tickets ni reconstruye lo que pasó: mira excepciones y decide.
El resultado depende de cada empresa, de su política y de qué tan bien se adopte. Hay datos que muestran cómo funciona en la práctica: KURU trabaja con más de 200 empresas clientes, la tasa de uso supera el 90% y los ahorros llegan hasta un 14% en gastos corporativos.
Ese "hasta" importa. El ahorro surge de evitar compras fuera de política, de ordenar los consumos y de ahorrar horas de administración. No es automático, pero se construye con reglas claras desde el primer día.
Si hoy tu equipo de Finanzas dedica los cierres a perseguir comprobantes, quizás sea momento de cambiar el momento del control. Podemos mostrarte cómo se configura una tarjeta por rol, con reglas que se adaptan a tu operación.