El rol estratégico del CFO consiste en dejar de revisar el gasto después de hecho y pasar a acordar con cada área metas, límites y prioridades antes de gastar. El CFO traduce la estrategia en presupuestos concretos, los conversa con Marketing, Compras, RRHH y Operaciones, y acompaña el avance durante el mes. Así sostiene la disciplina financiera sin frenar el trabajo de los equipos.
Durante años, Finanzas fue el área que cerraba el mes, detectaba desvíos y pedía explicaciones. Ese trabajo sigue siendo necesario, pero ya no alcanza.
Un CFO estratégico es el líder financiero que conecta los números con las decisiones del negocio. Participa en la planificación, entiende qué necesita cada área para cumplir sus objetivos y usa la información para orientar, no solo para controlar.
En la práctica, eso implica tres cambios:
En Argentina, la presión sobre los costos no da respiro. Los proveedores actualizan precios, los servicios en dólares pesan en el presupuesto y los márgenes se achican. En ese contexto, cada peso necesita un criterio.
El problema de la auditoría como único método es que llega tarde. Cuando Finanzas ve que Marketing se pasó en la pauta, o que el equipo comercial gastó más de lo previsto en viáticos, el dinero ya salió. Solo queda reclamar, y eso desgasta el vínculo con las áreas.
Además, una meta impuesta sin contexto genera resistencia. El responsable se siente evaluado en lugar de acompañado, y tiende a mostrar la información que le conviene, no la que el CFO necesita para decidir.
Fijar metas compartidas no significa ceder el control. Significa construir las reglas junto con quienes las van a aplicar. Un esquema simple tiene cinco pasos:
Para acompañar hacen falta datos al día. Si los comprobantes llegan semanas después y las rendiciones se arman en planillas, el CFO sigue decidiendo con información vieja. Ver el gasto por equipo, rubro y responsable en tiempo real es lo que permite orientar en lugar de auditar.
Eso también exige reglas claras desde el inicio. Esta guía sobre cómo configurar reglas de aprobación de gastos muestra cómo convertir los acuerdos con cada área en criterios concretos.
Una meta compartida combina tres elementos: un objetivo del negocio, un límite de gasto y una fecha de revisión. Estos ejemplos sirven como punto de partida para una empresa mediana argentina:
Antes de cerrar un acuerdo, comprobá que podés responder que sí a estas preguntas:
Cuando las metas están claras, las áreas quieren saber cómo se aplican en el día a día. Estas son las dudas más frecuentes y lo que KURU responde.
Finanzas: ¿cómo hacemos para que el límite se respete antes de gastar y no después? KURU permite definir reglas de aprobación de gastos por rubro, monto, día y horario. Lo que queda fuera de política se bloquea antes de que ocurra.
Finanzas: ¿cómo vemos el avance sin esperar al cierre? La plataforma incluye un dashboard en tiempo real con el gasto de cada equipo. También se integra con ERPs y ofrece una API para conciliar.
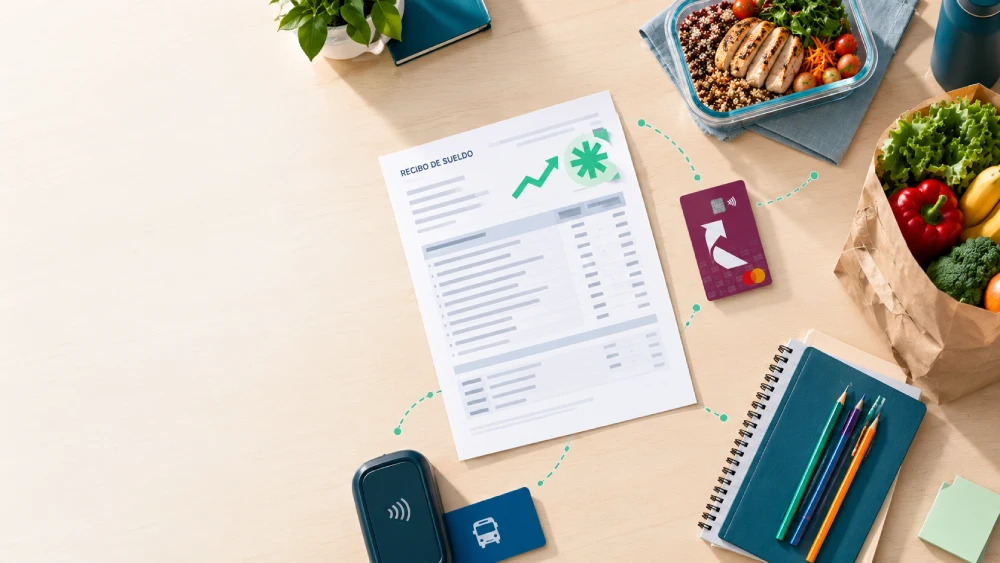
RRHH y Comercial: ¿mi equipo tendrá que adelantar plata o armar planillas? No. Cada colaborador recibe una tarjeta corporativa Mastercard, virtual en segundos o física, y no usa fondos personales. El comprobante se carga por WhatsApp con una foto. Si quedan comprobantes adeudados, la tarjeta se bloquea automáticamente.
Finanzas: ¿esto depende de una línea de crédito bancaria? No. La empresa fondea cuando quiere y la plataforma funciona 24/7. Según la operación, las empresas pueden lograr ahorros de hasta 14% en gastos corporativos.
KURU no define las metas por vos: eso sigue siendo una conversación entre el CFO y cada responsable. Lo que aporta es un circuito para que los acuerdos se cumplan sin perseguir a nadie. Para ver el panorama completo, podés repasar cómo funciona la gestión de gastos corporativos en KURU.
Si ya conversaste las metas con Marketing, Comercial o RRHH y te falta una forma simple de sostenerlas durante el mes, podemos sentarnos a revisar tus rubros y tus responsables. Con tus propias reglas armamos un ejemplo para que veas cómo quedaría la tarjeta de cada equipo.
El CFO tradicional revisa el gasto al cierre, detecta desvíos y pide explicaciones. El CFO estratégico conecta los números con las decisiones del negocio: participa en la planificación, acuerda metas con cada área antes de gastar y acompaña el avance durante el mes, para corregir a tiempo en lugar de reclamar después.
Una meta compartida es un acuerdo entre Finanzas y un área que combina tres elementos: un objetivo del negocio, un límite de gasto y una fecha de revisión. Se define en conjunto con el responsable, no se impone, y por eso es más probable que se cumpla y que el área comparta información real.
Conviene una charla breve cada semana o cada quince días, en lugar de esperar al informe de fin de mes. Así los desvíos se detectan cuando todavía se pueden corregir. Además, cerrá cada reunión con la fecha de la próxima revisión ya acordada.
Acordando de antemano montos, rubros y horarios, y bloqueando lo que queda fuera de política antes de que ocurra, no después. Con KURU, por ejemplo, se configuran reglas de aprobación por rubro, monto, día y horario en cada tarjeta corporativa Mastercard, y el control deja de depender de reclamos posteriores.